【2026年最新】 太陽光事業を取り巻くリスクとは? 自然災害・保険料高騰への対応策徹底解説!
近年の電気代高騰や企業の脱炭素ニーズの高まりを背景に、太陽光発電システムの導入需要は着実に増えてきています。
一方で、「再エネ特措法」の改正をはじめとする制度変更により、システムを設置して終わりではなく、「長期で安定的な運用」を顧客へ提案・サポートしていくことが、販売・O&M事業者に強く求められるフェーズへと突入しました。
しかし、気候変動に伴う大型台風の襲来や落雷事故により、パネルの破損やシステム停止といった運用リスクも顕在化しています。
これに伴う保険金の支払い急増を受け、火災保険や動産総合保険の保険料増や免責金額の引き上げが相次いでおり、
「ランニングコストが高すぎて顧客に提案しづらい」
「従来の保険によるリスクヘッジのみでは、施主の不安を払拭しきれない」
という事態に直面しつつあります。
そこで本記事では、太陽光業界における直近の「事業環境の変化」を解説した上で、台風・落雷をはじめとする「自然災害リスクの詳細」と「保険料高騰の実態」、そしてこれらリスクを乗り越えて競合との相見積もりに勝ち、顧客に選ばれ続けるための具体的な対応策について詳しく解説します。
【再エネ取り扱い事業者様向け】
太陽光に欠かせない"蓄電池"!
メーカー保証プラス10年で"で"
設置後でも加入できる蓄電システム20年保証はこちら!
目次[非表示]
- 1.太陽光事業環境について
- 1.1.電力需要と太陽光導入数漸増
- 1.2.充実した補助金
- 2.自然災害による被害
- 2.1.台風による被害
- 2.1.1.太陽光パネル自体の損傷
- 2.1.2.蓄電池等太陽光システムの故障
- 2.2.落雷による被害
- 2.2.1.通信機器に対するダメージ
- 2.2.2.パワコンの故障
- 2.3.台風・落雷による被害一覧
- 2.4.台風や落雷への対応策
- 3.保険料値上がり
- 3.1.背景①自然災害の激甚化
- 3.2.背景②再調達価額の増加
- 3.3.更なる保険料値上げ
- 3.4.高保険料への対応策
- 4.まとめ
太陽光事業環境について
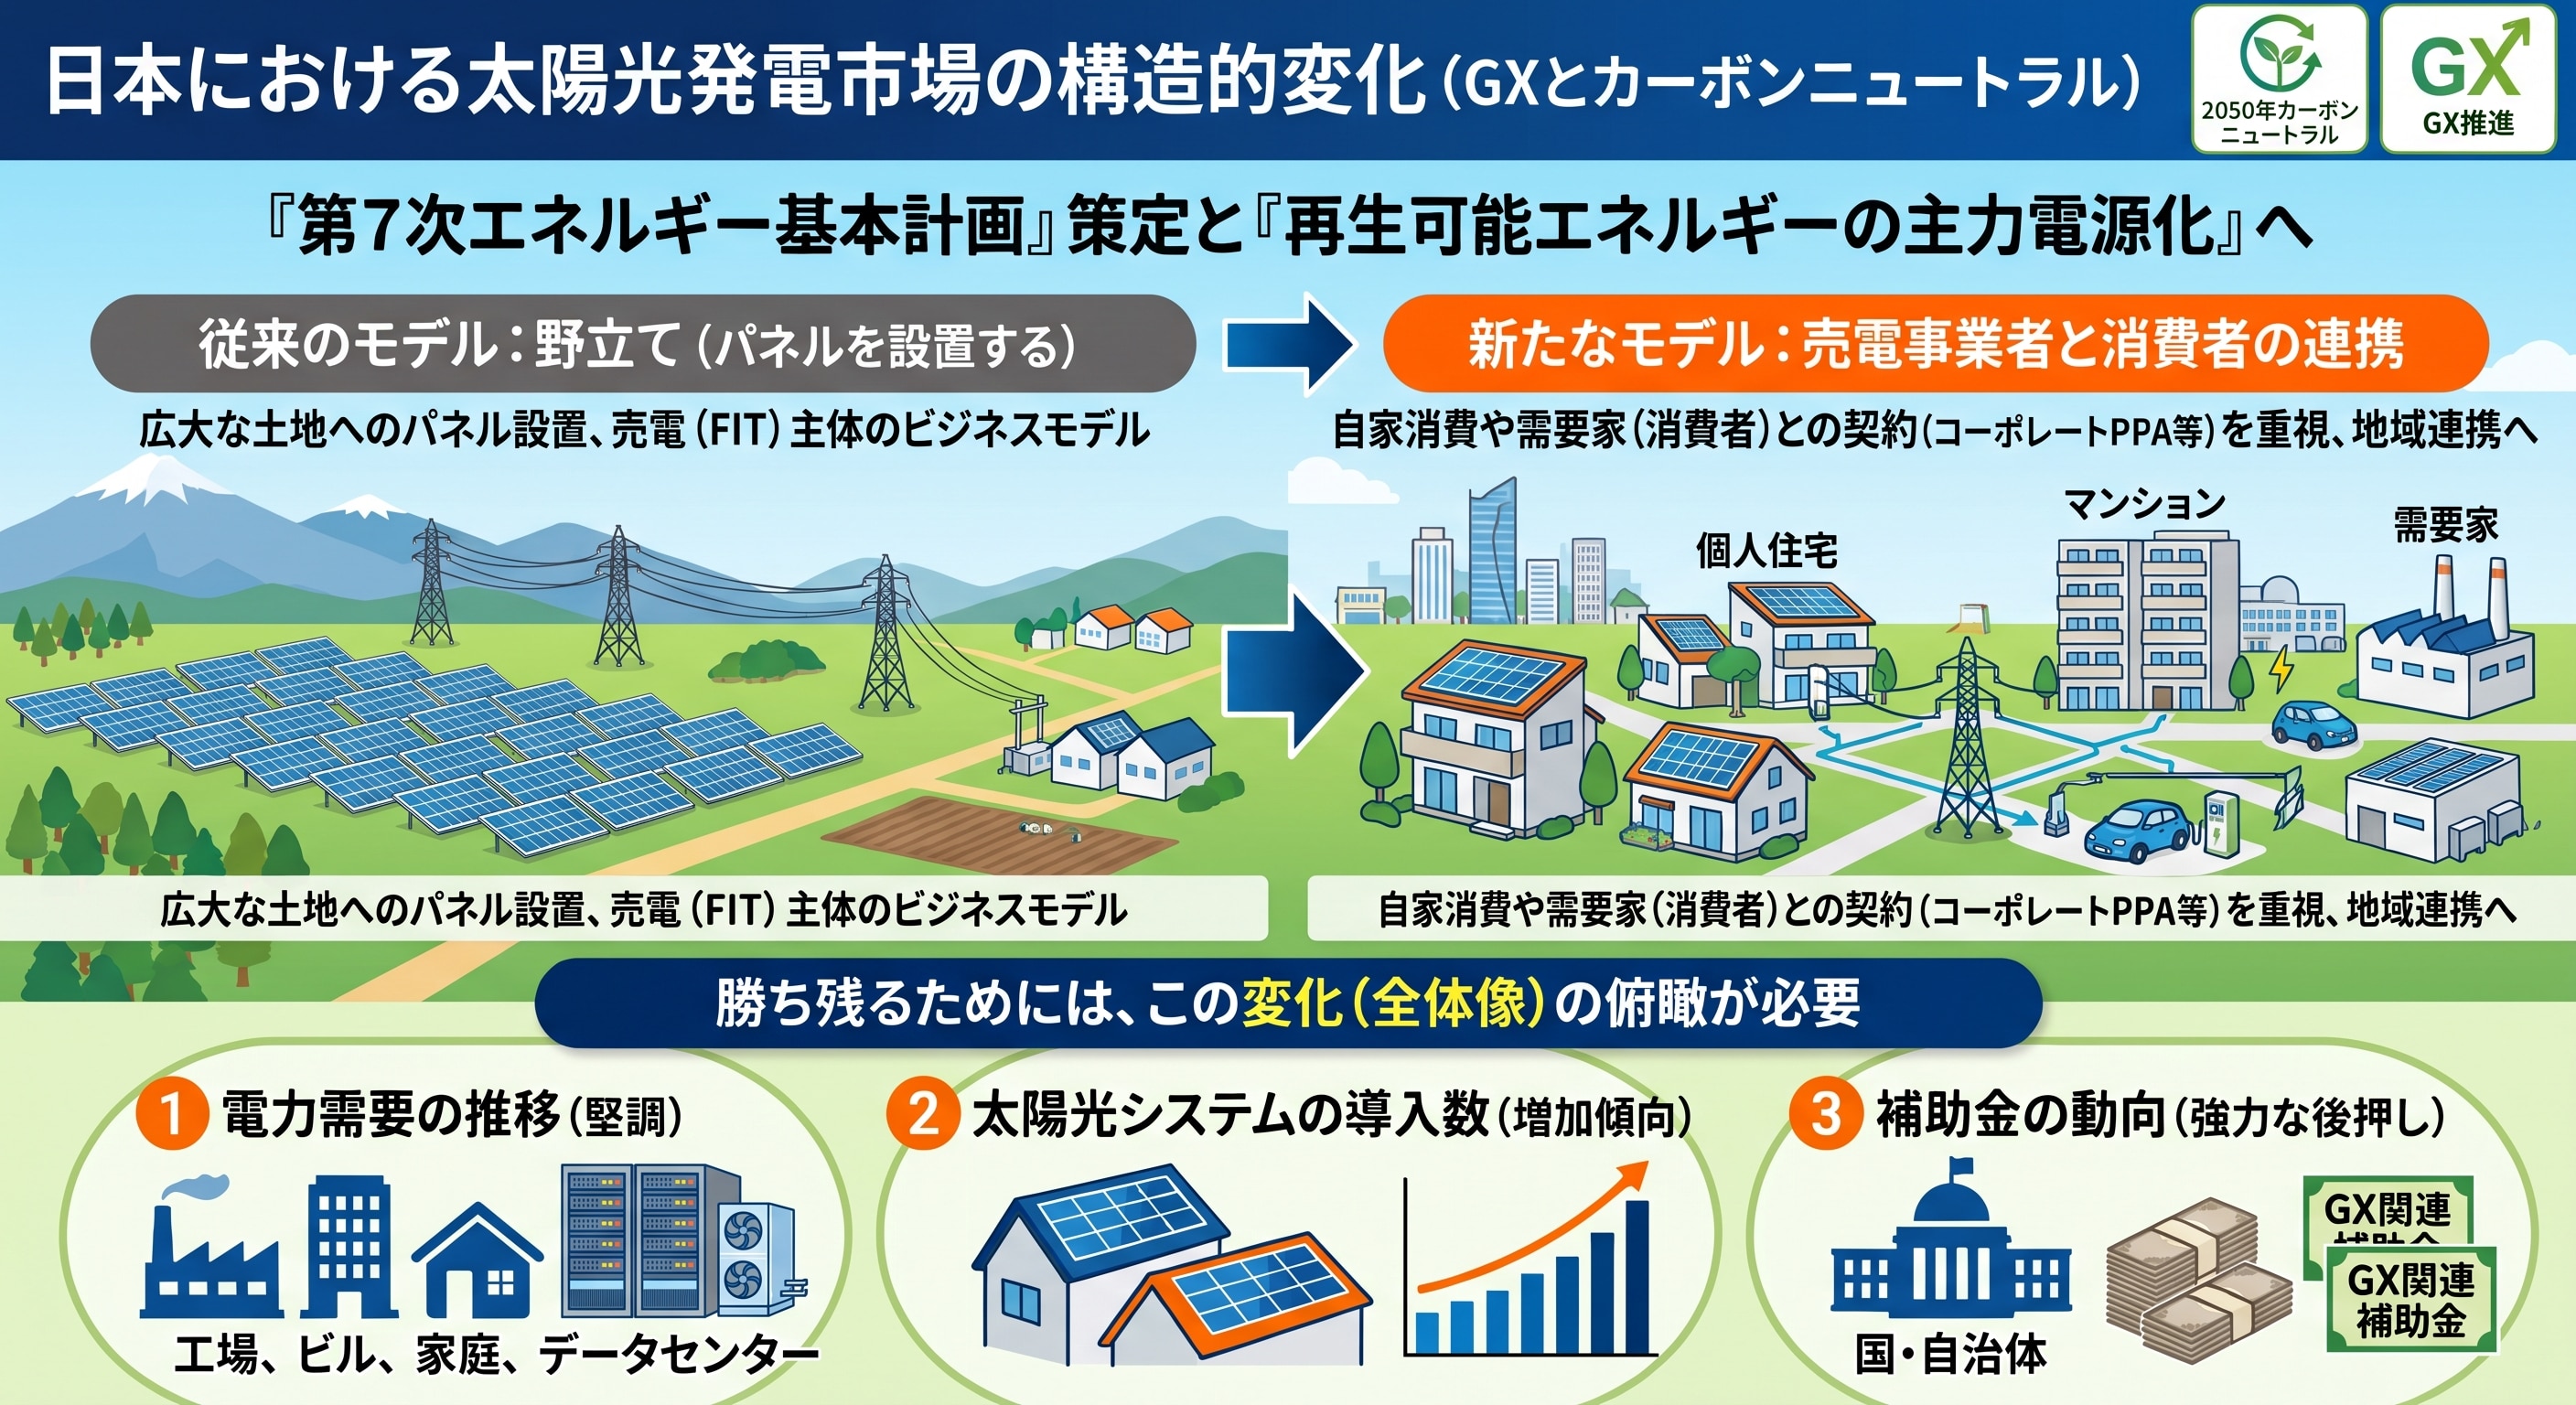
日本においては、政府による GX(グリーントランスフォーメーション)推進や 「2050年カーボンニュートラル」の実現に向け、 「第7次エネルギー基本計画」が策定され、再生可能エネルギーの主力電源化は国の重要なテーマとなっています。
この変化に伴い、日本の太陽光発電市場においては、野立てに代表されるような「パネルを設置する」モデルから、 「発電事業者と消費者の最適な連携・需給マッチング」を重視するモデルへと移行しつつあります。
販売事業者やO&M事業者が今後の市場で勝ち残るためには、この変化に遅れず全体像を俯瞰しておく必要があります。
では、この大きな流れの中で、具体的に市場はどのように動いているのでしょうか。
次項からは、堅調に推移する「電力需要」と「太陽光システムの導入数」、それを強力に後押しする「補助金の動向」について詳しく解説していきます。
電力需要と太陽光導入数漸増
半導体工場、データセンターの建設や EVの普及に伴い、 日本国内の電力需要は今後も増大することが見込まれます。
政府の発表によれば2040年度の電力需要は2023年度比で 2割増しとなることが予期されています。
DXの進展速度は不確実性が高く、電力需要の大幅な拡大の可能性も示唆されています。
そのような中で、脱炭素経営という社会潮流の後押しもあり、太陽光発電システムの導入数は依然として傾向にあり、 2040年度には約4,282億円にまでなるという予測もあります。
資源エネルギー庁. "第7次エネルギー基本計画”. 資源エネルギー庁. 2025, p.11. (参照 2026-08-28)
資源エネルギー庁."2040年度におけるエネルギー需給見通し(関連資料)". 資源エネルギー庁. 2025, p. 29. (参照 2026-08-28)
充実した補助金
現在、政府(環境省や経済産業省など)は、家庭用蓄電システムの導入をサポートする DR補助金や新築住宅の再エネ化を支援する みらいエコ住宅2026といった補助金制度を整備しています。
地域の特性に合わせた独自の補助金制度が展開されています。
例えば東京都の場合、事業者が再エネ設備を構築する際の経費に対する補助金や個人がゼロエミッション住宅を建設する際の費用に対する補助金などが設定されています。
また、 既存機器を撤去して新しく付け直す場合でも補助金が出る制度も整備されており、 新品への買い替え需要も旺盛です。
国と自治体の制度を活用することで、法人・個人の双方で太陽光発電システムの導入ハードルは大きく下がっています。
これらの補助金は太陽光の導入に追い風ですが、各ご家庭はどの程度発電できるのかを気にされます。すなわち、 シミュレーション通り発電できるとわかることは太陽光システムの導入拡大の強力なドライバーとなるのです。
Solvvyではその太陽光発電システムの発電量や売電による経済効果を保証する 「経済効果シミュレーション保証」を提供しています。
また、太陽光発電システム機器は10年から15年のメーカー保証が付帯されているのが一般的です。Solvvyではここにさらに5年から10年の延長保証を上乗せし、 最長20年の長期保証サービスを提供しています。
自然災害による被害
近年の気候変動による異常気象によって、大型台風の接近・上陸や、局地的なゲリラ豪雨を伴う落雷の発生頻度が増加傾向にあります。太陽光発電システムの多くは屋外に設置される為、これらの 自然災害に対してとても脆弱です。
一度壊れてしまうと 多額の修理費用を払わなければならないケースも珍しくありません。これらを見越して保険等に加入しておくのが一般的ですが、昨今の激甚化に伴い、 保険料が増大するなど業界全体で大きな課題となっています。以下では台風と落雷による被害についてその影響と対策についてご紹介します。
台風による被害
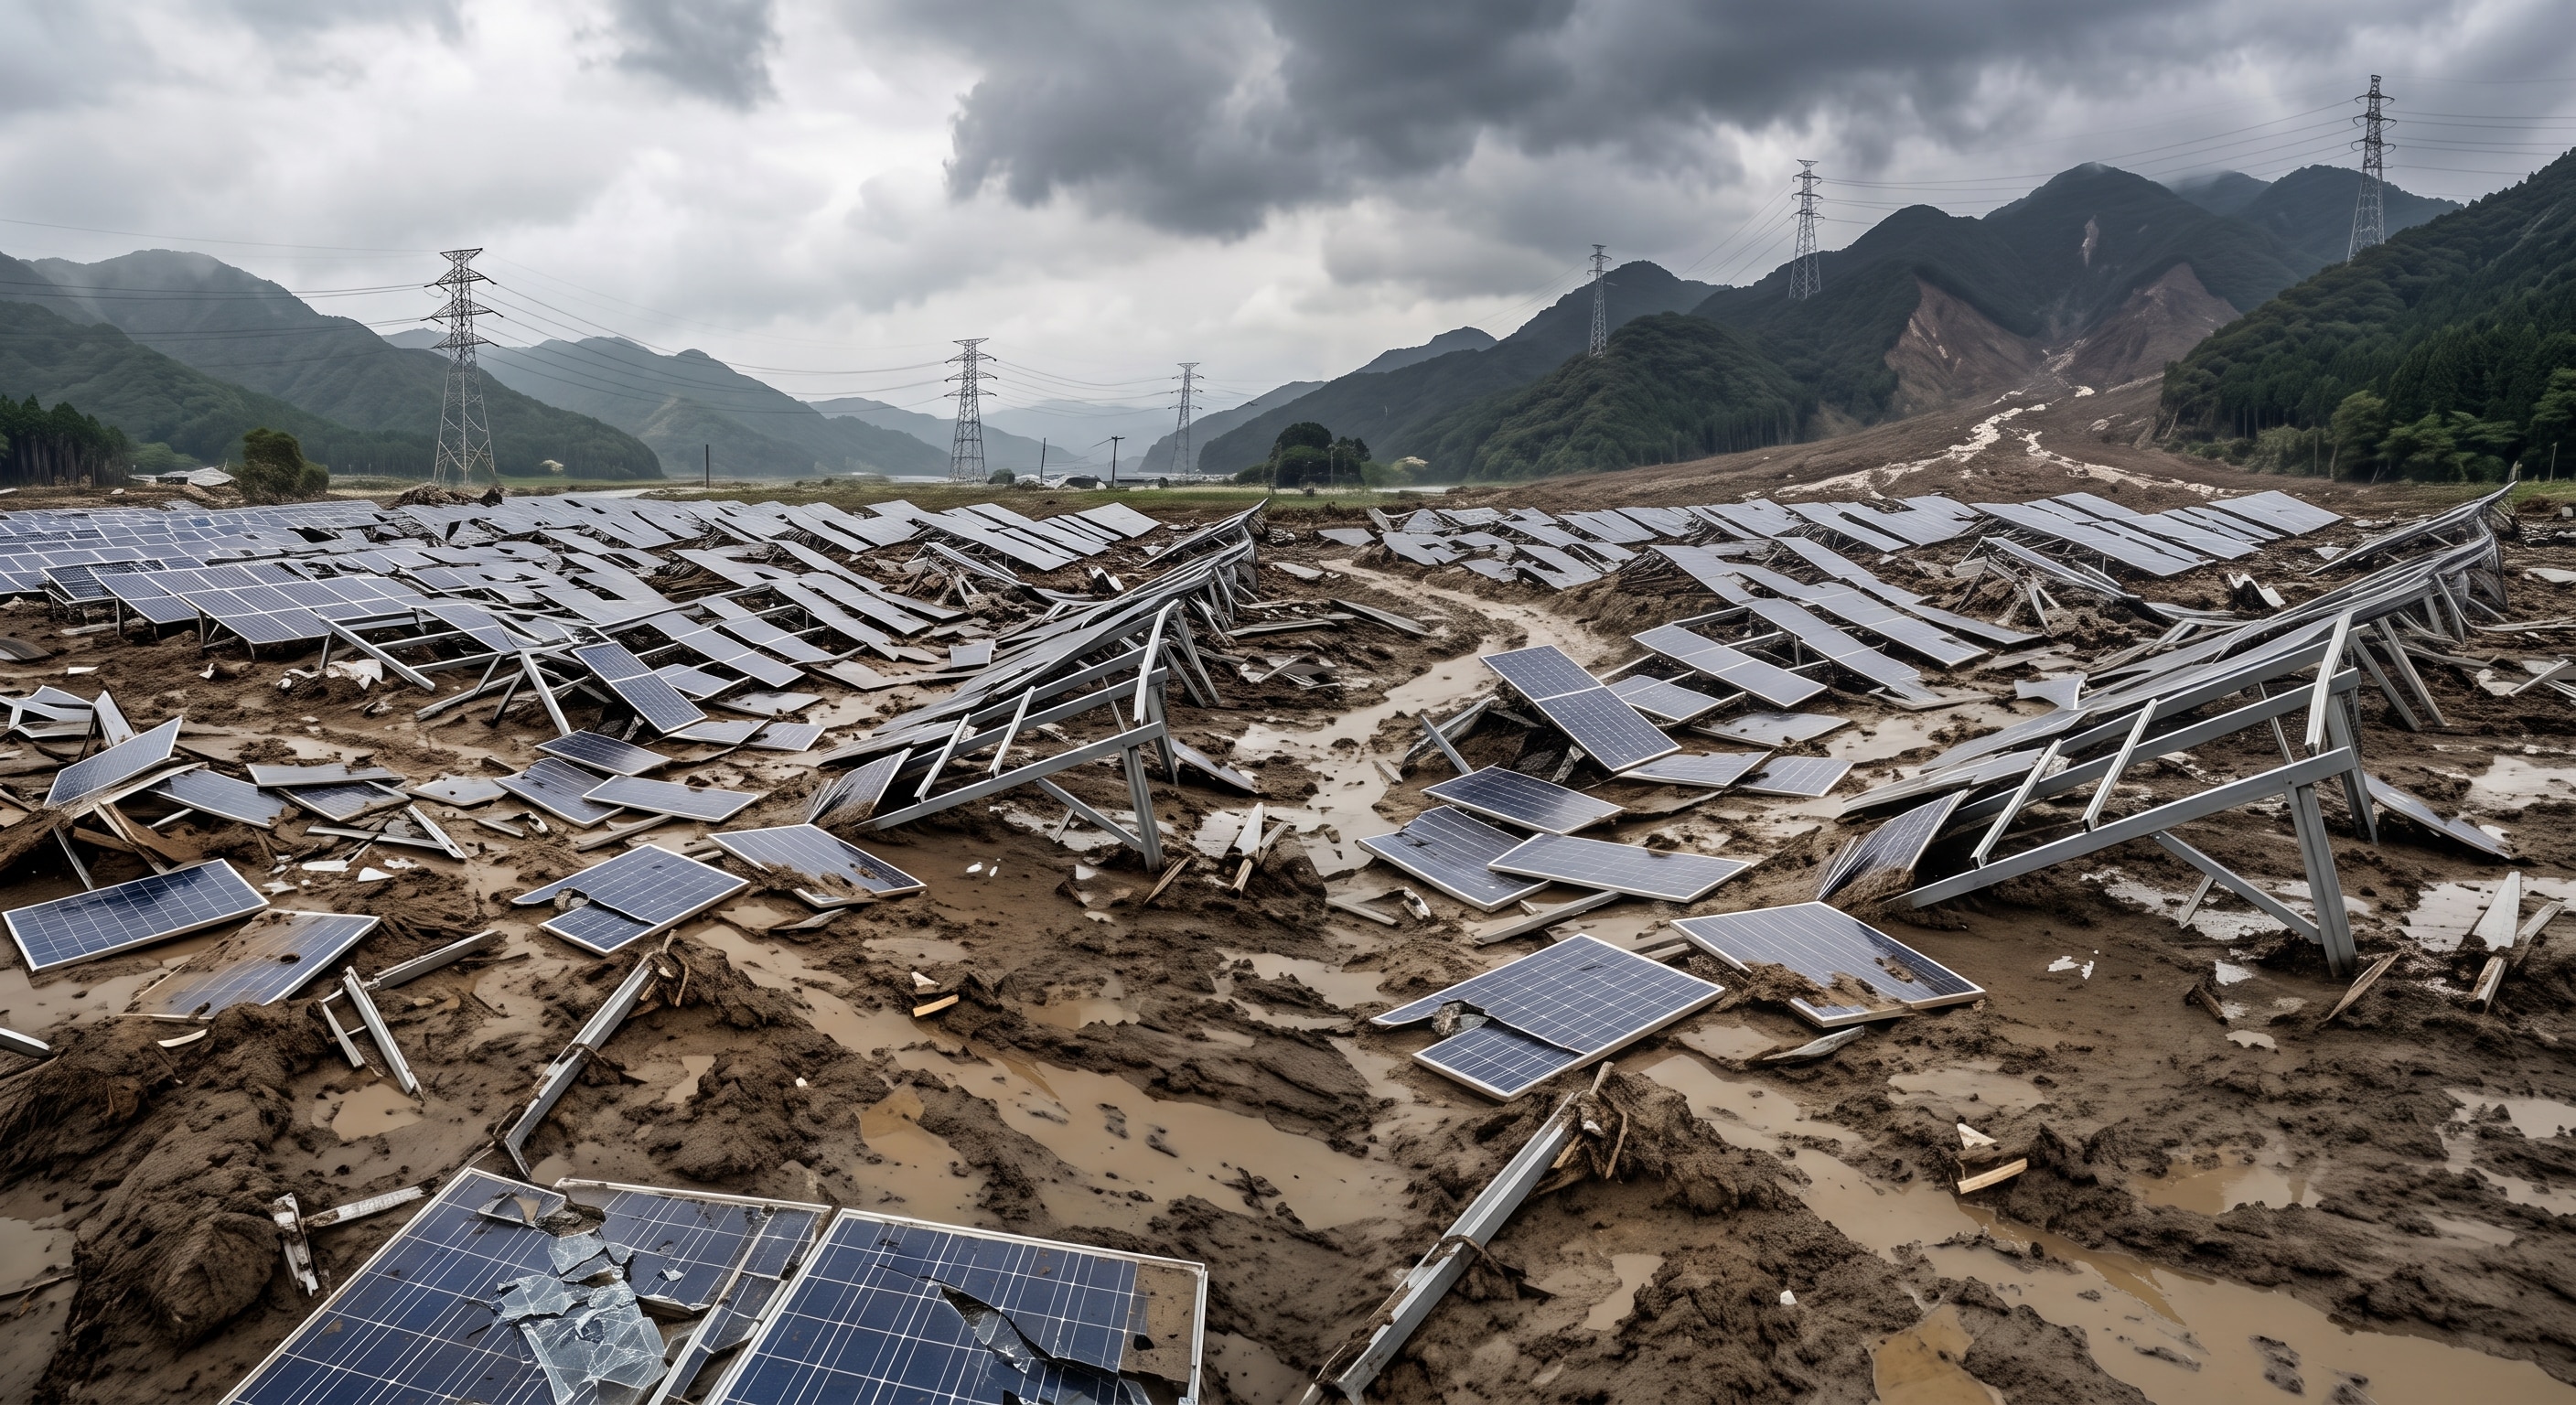
近年の大型化・激甚化する台風は、暴風雨や台風とともに発生する大雨などによって、 太陽光発電設備全体に大きなダメージを与えかねません。以下では、風害による物理的な破損と、水害によるシステム不具合の側面から主な被害事例を解説します。
太陽光パネル自体の損傷
台風時の暴風は、「太陽光パネル(モジュール)そのもの」に対して、直接的かつ深刻なダメージを与えます。強風で飛んできた枝や砂利道の小石、看板等の飛来物がパネルに直撃し従来通りの発電ができなくなるケースがあります。
また、近年は台風の威力が増大しているために、 太陽光パネル自体が風で飛ばされてしまうケースも発生しています。野立ての太陽光発電の場合、パネルを載せている 架台が台風で損傷するケースも見られます。架台が損傷するとパネル自体を十分に支えきれなくなり 二次被害へと繋がってしまう可能性があります。
蓄電池等太陽光システムの故障
近年は台風による大雨が河川の氾濫を招くケースも少なくありません。
太陽光パネル自体は防水加工されているものが殆どですので問題ありませんが、 送電システム類や蓄電池などは浸水すると基盤が損傷し、漏電やサビの原因となります。
特に電力を変換する装置である パワーコンディショナー(通称:パワコン)が故障してしまうと、長期間発電不可能になってしまったり、高額な周辺機器を再購入する必要が出てくる可能性があります。
落雷による被害
落雷の件数も 近年増加傾向です。各都道府県の落雷数を免責で割った落雷密度では、 埼玉県、栃木県、熊本県、茨城県が上位を占めています。落雷による太陽光システムの被害においては、落雷時の高圧電流がトラブルを引き起こす為、 外から故障がわかりづらいという特性があります。以下では落雷時の被害事例を解説していきます。
通信機器に対するダメージ
落雷による被害の多くは 誘導雷によるものです。これは雷の放電によって生まれた電流や電磁波が落ちた場所から遠い場所に対して影響を及ぼすものです。
誘導雷によって引き起こされた誘導電流が通信回線に流れると 機器が誤作動を起こしたり、 電気信号が途切れることがあります。
パワコンの故障
誘導雷は通常の電流よりも電圧が強い サージ電流を引き起こします。このために太陽光システムの機器がそのような高電圧に耐えきれず故障してしまうことがあります。
特に パワーコンディショナーがサージ電流の被害を受けやすく、太陽光モジュールが無事でも、電気を変換するパワコンが故障しているために 長期間発電ができない状況に陥りかねません。
台風・落雷による被害一覧
原因 | 被害箇所 | 被害の概要 |
|---|---|---|
台風による暴風 | パネル本体 | パネルの破損 |
台風による水災 | 蓄電池等周辺機器 | 漏電、サビ、故障 |
誘導雷 | 通信機器 | 誤作動や電気系統の故障 |
誘導雷による電力サージ | パワーコンディショナー | 高電圧による故障 |
台風や落雷への対応策
これらの自然災害は基本的に火災保険の災害補償で備えるのが一般的です。
しかし、その保険料は値上がり傾向にあります。
例えば近年は後述する理由から、 落雷を保険適用にすると保険料が高額になるケースが増えています。
Solvvyでは落雷にも対応した災害リスク診断サポート「はやおくん」を提供しています
保険料値上がり
一般に2024年10月までは高圧太陽光発電(50kW以上)の保険料は一般的に年間約150万~300万円ほどでした。(設備価格の0.3%~0.6%で計算)しかし、同年の火災保険料参考準率の引き上げに伴い、各保険会社も保険料を引き上げ、その上げ幅は 全国平均10%となりました。
事業者にとってはコストの増加や自己負担の拡大といった形で大きな打撃となっています。例えば台風被害の多い地域では標準料率に加えて 20~30%増の保険料となっているケースがあります。
このような市況のために、販売事業者にとっても、受注数の低下といった形で影響を受けています。
一方で、太陽光システム全体がより リスクを適切にコントロールし、 長期的な視点に立った運営をするタイミングに来ていると解釈することもできます。
ここでは保険料が値上がりしている背景とその対応について解説します。
背景①自然災害の激甚化
「数十年に一度」と言われていた規模の災害が毎年のように頻発するようになり、その被額も膨大になっています。例えば2018年の大型台風では 1兆2000億円もの被害が出たという計算もあります。
屋外に設置される太陽光発電設備への甚大な被害が全国で相次いでいます。
線状降水帯の発生や観測史上最大規模の大型台風や土砂崩れによる発電所全体への被害、土砂崩れによる発電所全体の損壊、近年急増している大粒の雹により、発電所一帯の太陽光パネルが損壊してしまうなど、 保険会社の想定以上の被害額となるケースが続出しています。
背景②再調達価額の増加
再調達価額とは全く同じ性能の設備を、現在の物価で新品として再建築・再購入するために必要な金額のことを指します。
先述のような大規模な自然災害に加えて近年の 円安や悪化する中東情勢による物価高騰がこの再調達価額を大幅に増やしています。
赤字になることを防ぐためにも保険会社は保険料を値上げしていきます。
更なる保険料値上げ
再調達価額の高騰に伴い損保ジャパンは2026年10月以降の保険料値上げを発表しました。東京海上日動も2026年10月以降に建物の保険料を引き上げることを決定しています。
出典:損保ジャパン「【2026年10月火災保険改定のご案内】」、東京海上日動「【トータルアシスト住まいの保険・地震保険・マンション管理組合のための住まいの保険商品改定に関してのご案内】」
高保険料への対応策
保険料が上昇する蓋然性は高い為、保険金額は定期的に見直すことが重要です。
今後も保険料が上がるかもしれないという不安を抱える発電事業者に対し、販売事業者やO&M事業者は新たな価値を提供できる機会が生まれています。
Solvvyのサービスを活用すれば「安心」という付加価値を顧客に届けることが可能です。
例えば弊社の災害リスク診断サポート「はやおくん」ではO&M契約を災害リスク診断付きにすることで免責金額0円・条件変動なしの災害補償を5年間付帯するサービスです。
比較項目 | 従来の火災保険 | Solvvyの補償サービス |
|---|---|---|
保険料・コスト | 値上げ傾向 | 安定した保証条件を提供 |
免責金額 | 引き上げor自己負担額増大中 | 免責ゼロ |
落雷補償 | 特約追加が必要(費用増) | 追加費用なしで補償 |
期間 | 事故実績により翌年の保険料高騰・更新拒否のリスク | 条件変動なしで5年間継続可能 |
まとめ
ここまで見てきたように太陽光発電システムを取り巻く事業環境は常に変化しています。追い風となる環境が構築されつつある一方で、運営における長期的なリスクも顕在化してきており、不確定要素も多い状態です。
そのようなリスクに振り回されないためにも、さまざまな選択肢をうまく活用して将来に備えることが肝要です。
自然災害リスクや保険料高騰を理由に提案が難航している販売店様・O&M事業者様は、是非一度Solvvyの補償ソリューションをご検討ください。貴社の顧客提案力を高める具体的なシミュレーションと活用事例をご提案いたします。